Saltar al contenido
La Voz de Cuyo main
Octubre Conexión
San Luis

El Superior Tribunal de Justicia falló contra Sancor Salud en su disputa tributaria por Ingresos Brutos frente a la Provincia

La mutual buscaba que se invalidaran las normas provinciales que gravan actividades económicas sin fines de lucro, pero los magistrados ratificaron que su carácter de mutual no la exime del tributo si desarrolla operaciones con objetivos comerciales o financieros. El fallo fue unánime y determinó que los costos del juicio deberán ser afrontados por la entidad.

Por Redacción
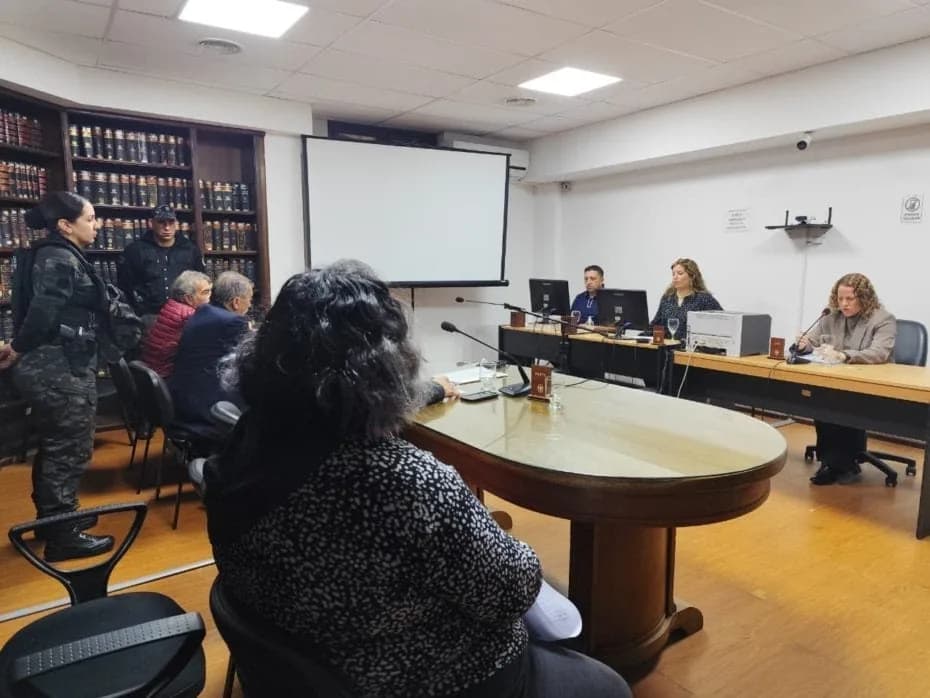
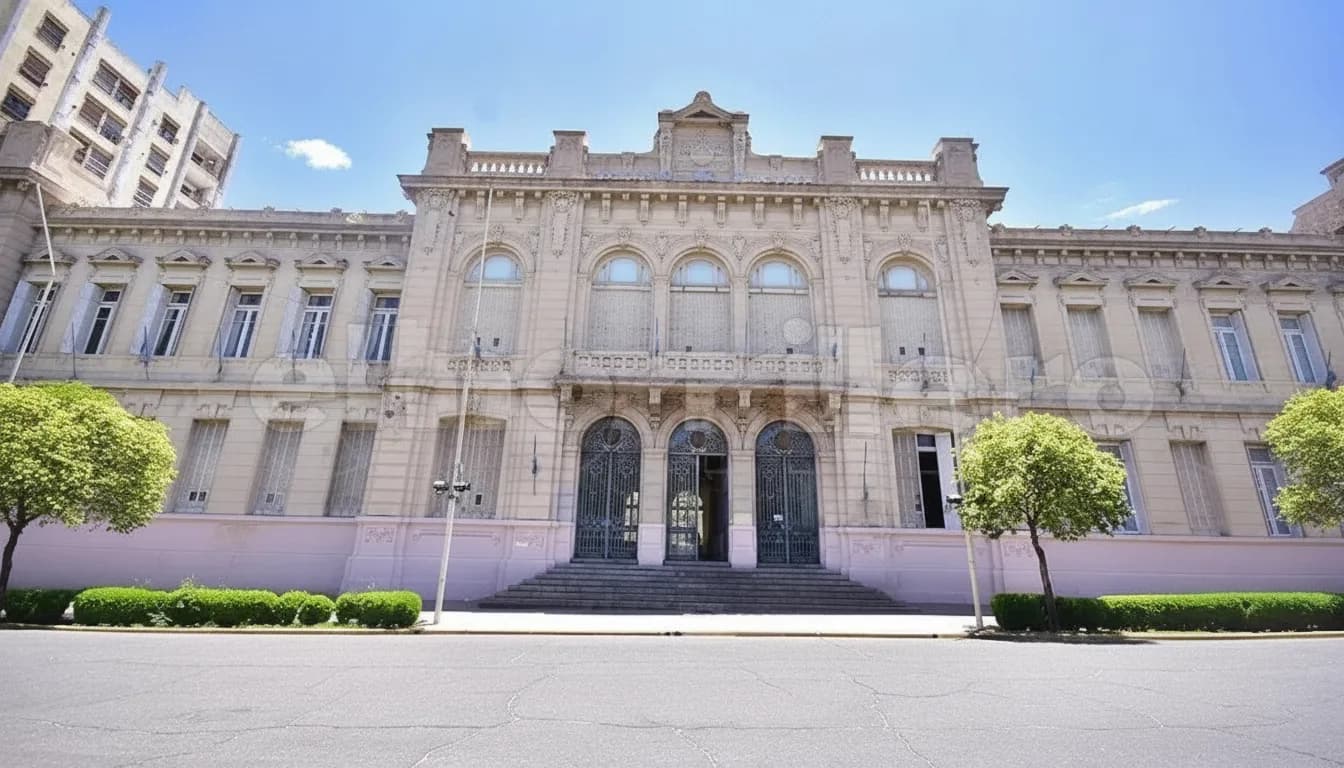
Superior Tribunal de Justicia.

La justicia provincial de San Luis desestimó el pedido de inconstitucionalidad interpuesto por la Asociación Mutual Sancor Salud ante el cobro del impuesto a los Ingresos Brutos. La prepaga argumentaba que, por su esencia solidaria y marco jurídico, no debía tributar sobre sus operaciones. No obstante, los jueces establecieron que ser una entidad mutual no implica una exención automática cuando el organismo lleva adelante actividades lucrativas.

La resolución, emitida este miércoles, contó con el respaldo total de los jueces Jorge Levingston, Guillermo L’Huillier, Eduardo Allende y Carolina Monte Riso, mientras que Víctor Endeiza no participó del proceso por excusarse.

El tribunal mantuvo la vigencia del Código Tributario y la Ley Impositiva Anual local, aunque aclaró que esta sentencia no define qué actividades específicas de la entidad deben pagar el impuesto ni establece montos exactos, ya que esos aspectos no formaban parte de la demanda.
El conflicto legal comenzó formalmente el 7 de octubre de 2024, cuando Lucas Alfredo Gutiérrez, en representación de Sancor Salud y con el asesoramiento de Carlos Rosso, inició la demanda contra el Gobierno de San Luis y la Dirección Provincial de Ingresos Públicos (DPIP). La presentación buscaba invalidar artículos clave del Código Tributario y de la Ley Impositiva Anual 2023, alegando que la aplicación del impuesto a actividades sin fin de lucro violaba la Ley Nacional 23.548 de Coparticipación Federal.

La mutual enfatizó que su labor se centra en la asistencia de salud y otros beneficios para sus socios, y que su sustento proviene de cuotas sociales, basándose en la Ley Nacional 20.321 para sostener que su naturaleza solidaria no se pierde por obtener retribuciones. A su vez, denunció que la carga impositiva vulneraba su derecho de propiedad.

Por su parte, el Gobierno provincial solicitó el rechazo de la demanda el 2 de julio de 2025. Además de cuestionar aspectos procesales, la Provincia argumentó que el impuesto recae sobre cualquier actividad económica habitual y onerosa, independientemente del fin de lucro. Asimismo, detalló que Sancor Salud, inscripta en el Convenio Multilateral, también opera en áreas como la venta de fármacos, cosméticos y servicios financieros. El 11 de marzo de 2026, el procurador Eduardo Cadelago Filippi dictaminó que las actividades de la mutual superaban su objeto social y debían estar gravadas.

Al evaluar el caso, el Superior Tribunal diferenció entre la organización como entidad y la naturaleza de las operaciones que realiza. Los magistrados verificaron que, además de los servicios médicos, la mutual participaba en inversiones, fideicomisos, arrendamientos financieros, operaciones con el exterior y venta minorista de productos cosméticos y farmacéuticos. El juez L’Huillier señaló en el fallo que gran parte de estas actividades, especialmente las financieras, carecen de vínculo con el propósito solidario y poseen un claro fin de lucro.

La sentencia se apoyó en la jurisprudencia de la Corte Suprema de Justicia de la Nación, específicamente en el caso "Cooperativa Farmacéutica de Provisión y Consumo Alberdi Ltda. contra la Provincia del Chaco", reforzando el criterio de que es necesario analizar caso por caso la naturaleza de las operaciones para determinar la aplicación del gravamen.

Finalmente, el tribunal ratificó la constitucionalidad de la normativa cuestionada. Los magistrados reiteraron que el fallo se circunscribe únicamente al examen de las normas impugnadas y no determina la base imponible ni cuáles servicios específicos de Sancor Salud quedarán sujetos al pago del tributo, quedando las costas del litigio a cargo de la mutual.

Más noticias

Octubre Conexión