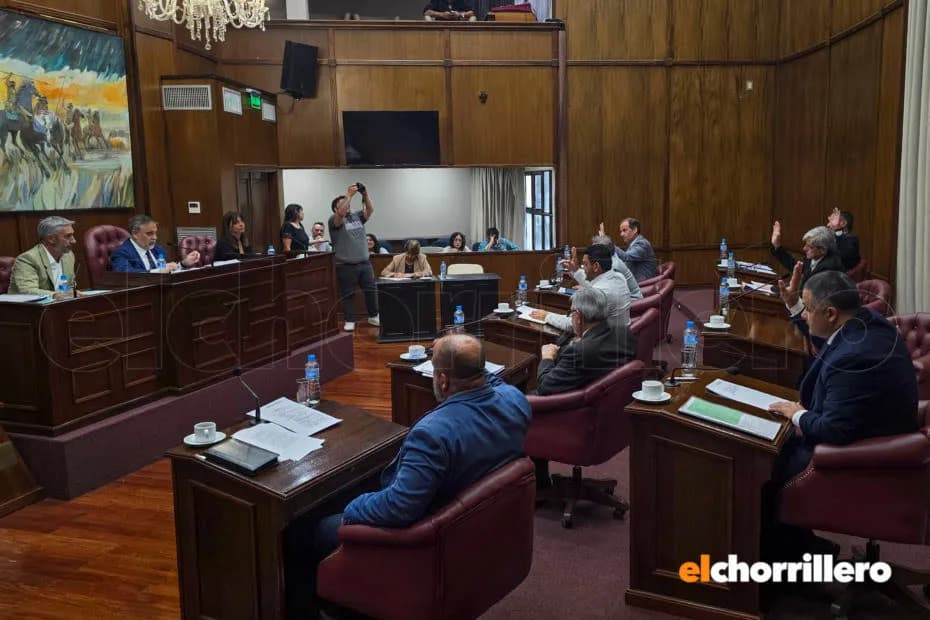
Con la votación de la Cámara alta quedó aprobada de manera definitiva la Ley Impositiva Anual, que fija el esquema tributario provincial para 2027. El texto premia a los contribuyentes que cumplen, baja las alícuotas del Impuesto Automotor y conserva exenciones e incentivos orientados al sector productivo.
La iniciativa, que la semana pasada había obtenido media sanción en Diputados, reunió cinco votos afirmativos del bloque Ahora San Luis, mientras que la oposición se pronunció en contra.
Como miembro informante expuso Adolfo Castro Luna, vicepresidente de la comisión de Presupuesto, Hacienda y Economía, quien detalló que no habrá subas en las alícuotas de Inmobiliario, Automotor, Ingresos Brutos y Sellos. Aclaró que ese criterio es distinto al aplicado a los montos fijos, actualizados entre un 20% y un 30%.
“Un tributo o impuesto debe cumplir ciertas condiciones: debe ser equitativo, tener certeza, ser posible de pagar y eficiente para recaudar. Esta ley reúne estos requisitos”, afirmó.
Una de las columnas de la política fiscal del Gobierno de Claudio Poggi es premiar a quienes están al día con sus obligaciones. En Inmobiliario y Automotor, la quita será del 30% para aquellos padrones y dominios que no tengan deuda exigible en el impuesto correspondiente al 31 de diciembre de 2026.
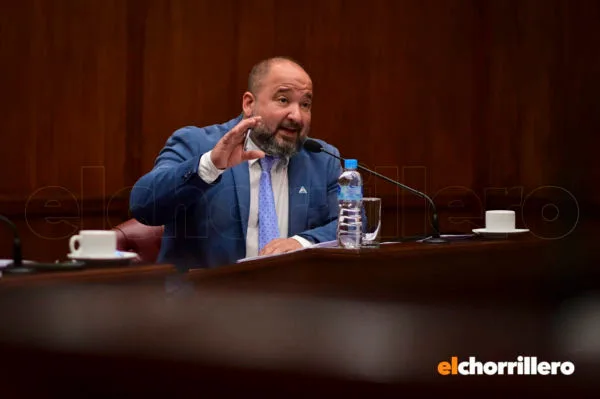
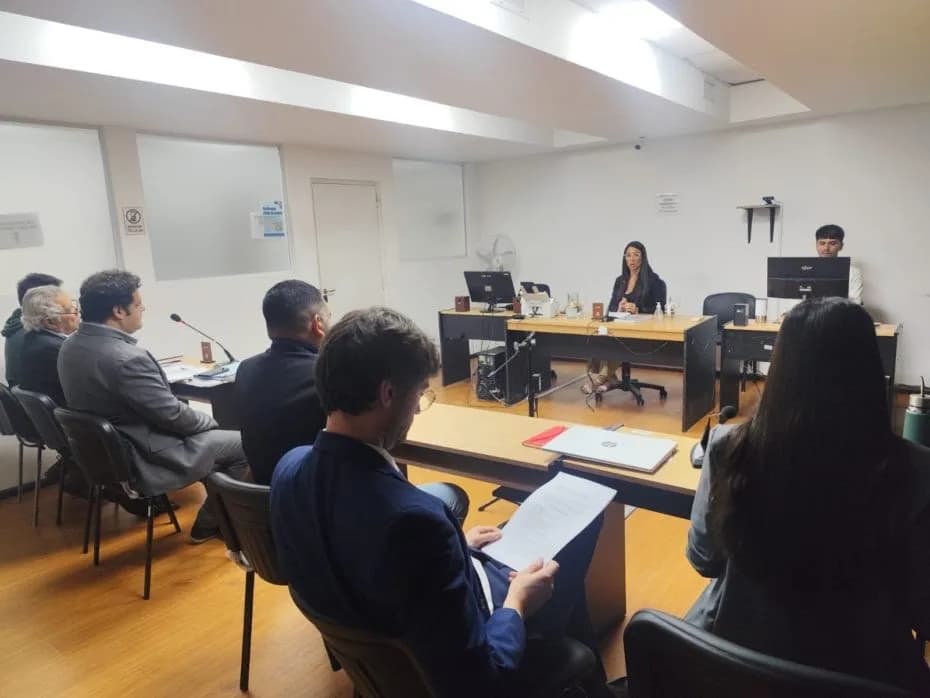
Adolfo Castro Luna fue el encargado de explicar los principales beneficios de la ley. (Foto Marcela Lacerda)
El descuento trepará al 40% si los titulares tampoco tienen otras deudas exigibles por tributos provinciales u obligaciones que recaude la Dirección Provincial de Ingresos Públicos (DPIP). Para seguir gozando del beneficio a lo largo de 2027 deberán sostener esa condición de cumplimiento.
Se trata de un cambio respecto del esquema de la administración anterior, que pedía diez años seguidos de cumplimiento para acceder al 30% de rebaja. A ello se agrega una bonificación de hasta el 30% por abonar en forma anticipada el total anual, cuyo porcentaje fijará la DPIP.
Castro Luna indicó que la revisión de las escalas apunta a impedir que las actualizaciones en las valuaciones de inmuebles y automotores empujen a los contribuyentes hacia categorías con mayor presión impositiva.
“En cuanto a la equidad, es una ley impositiva que no se juzga solamente por alícuotas aisladas, sino por la carga real que impone a cada contribuyente”, remarcó.