Saltar al contenido
La Voz de Cuyo main
Estamos haciendo - Viviendas
Nacional

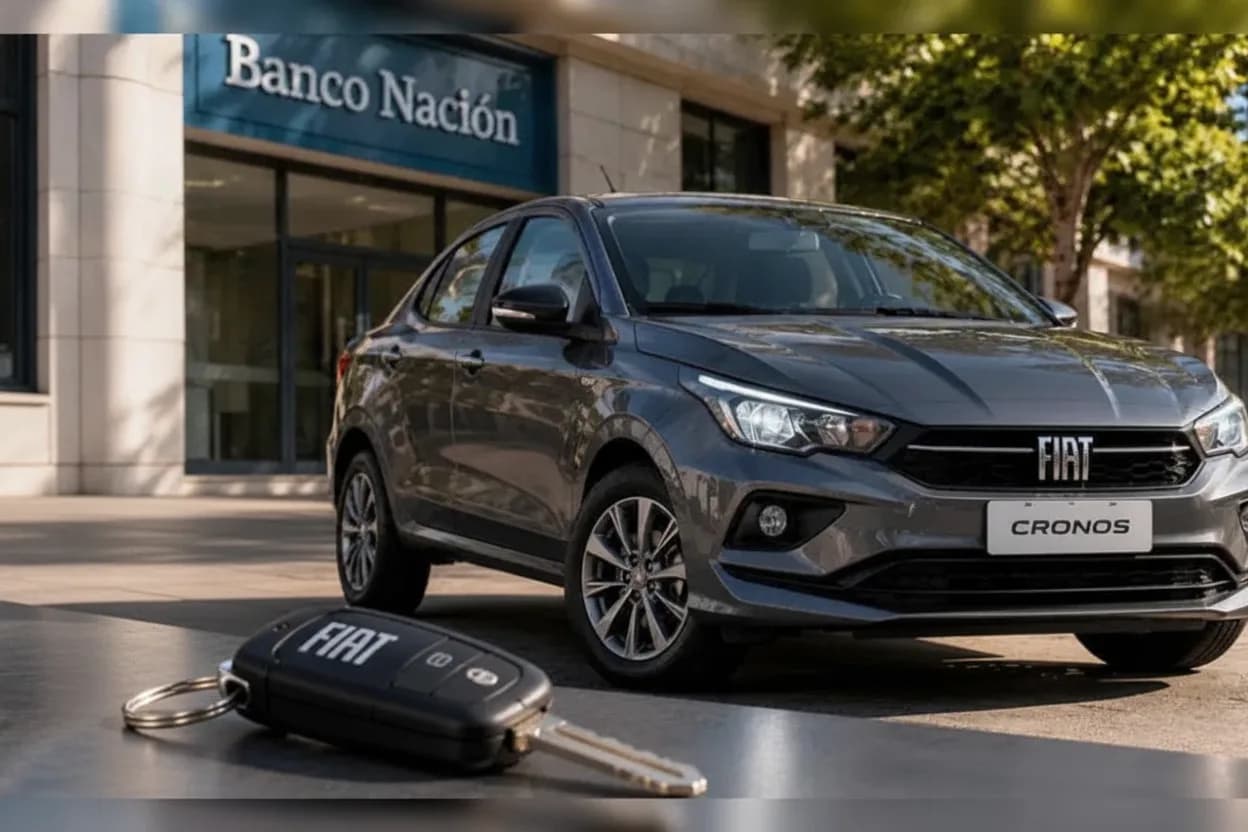
El Banco Nación ofrece préstamos de hasta 100 millones de pesos para la adquisición de vehículos nuevos y usados

La entidad financiera presentó una línea de créditos que alcanza el valor total del rodado, sin necesidad de prenda y con planes de pago de hasta 5 años.

Por Redacción
Banco Nación lanzó créditos de hasta $100 millones para comprar autos 0 km y usados: cuáles son las tasas

Desde el lunes pasado, el Banco Nación robusteció su iniciativa “+Autos con BNA”, sumando créditos ajustados por UVA para la compra de vehículos 0 km y usados, con un tope de financiación de $100 millones por solicitante.

La propuesta abarca automóviles, utilitarios y pick-ups, cubriendo la totalidad del valor del bien. En el caso de los vehículos usados, se aceptan modelos con una antigüedad máxima de 10 años.

De acuerdo con lo informado por la Agencia Noticias Argentinas, una ventaja clave de este producto es la eliminación de la prenda sobre el automóvil, facilitando así el proceso de obtención del capital.

El trámite se realiza de forma digital mediante más de 1.400 concesionarias y 1.800 puntos de venta asociados, requiriendo inicialmente solo el DNI del interesado, aunque la confirmación definitiva dependerá de una evaluación crediticia.

El banco ahora ofrece dos caminos financieros: los préstamos tradicionales a tasa fija en pesos o la nueva opción indexada por UVA.

Para los usuarios que perciben sus ingresos o jubilaciones en el BNA, la tasa es UVA + 19% TNA.

Para el resto de los clientes, la tasa aplicada es UVA + 25% TNA.

En cuanto a los préstamos en pesos, la TNA es del 36% para quienes cobran haberes en la entidad y del 46% para el resto.

Los créditos UVA ofrecen plazos de devolución entre 12 y 60 meses. A diferencia del modelo de tasa fija, el saldo pendiente se actualiza según el valor de la Unidad de Valor Adquisitivo.

Aunque este sistema permite cuotas iniciales más accesibles, el capital y las cuotas futuras variarán conforme al índice mencionado.

Como ejemplo, un préstamo de $10 millones a 5 años para quienes cobran su sueldo en el BNA tendría una cuota inicial de $292.656 con UVA, mientras que la tasa fija elevaría ese monto a $424.330.

JMEV Easy 3, el auto más barato del mercado argentino.

Para aquellos clientes externos al banco, bajo las mismas condiciones de monto y plazo, la cuota UVA inicial sería de $343.333, contra los $508.664 de la opción tradicional.

La institución subrayó que estos cálculos son estimados y sujetos a cambios según la situación financiera del cliente y el contexto económico al momento de la firma. En los planes UVA, los pagos mensuales dependerán de las variaciones del índice.

La normativa establece que la cuota bajo la modalidad UVA no puede exceder el 25% de los ingresos netos del beneficiario.

En los préstamos a tasa fija, los clientes que perciben su salario en el BNA pueden afectar hasta un 35% de sus ingresos, mientras que para el público general el tope es del 30%.

Asimismo, el esquema UVA permite pagar una tasa extra del 1% anual para acceder a un tope de cuota vinculado al Coeficiente de Variación Salarial (CVS).

Esta opción busca ofrecer protección ante posibles desajustes entre la inflación y los salarios, aunque no detiene el ajuste del capital adeudado.

Paralelamente, se mantiene vigente la línea tradicional a tasa fija con plazos de hasta 72 meses, permitiendo que cada usuario elija entre la estabilidad de las cuotas fijas o el beneficio de una cuota inicial reducida mediante el sistema UVA.

Más noticias

Estamos haciendo -Salud