Saltar al contenido
La Voz de Cuyo main
Estamos haciendo - Viviendas
San Luis

Detalles del proyecto para aliviar el endeudamiento de las familias y reactivar el gasto en San Luis

El gobernador Claudio Poggi impulsa una ley que otorga incentivos impositivos a bancos y entidades crediticias para que ofrezcan mejores condiciones de refinanciación, incluyendo tasas reducidas y plazos extendidos. El plan busca, además, fomentar las ventas en comercios locales mediante beneficios específicos.

Por Redacción
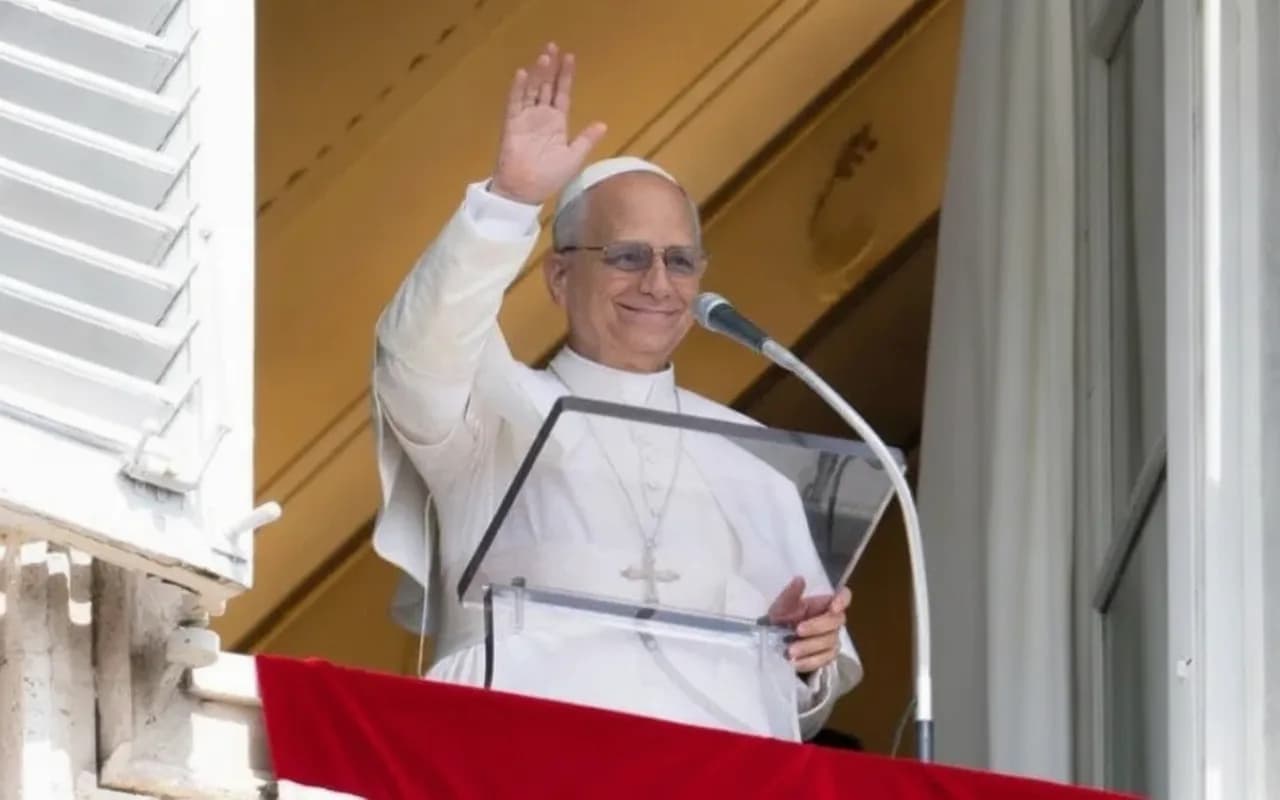
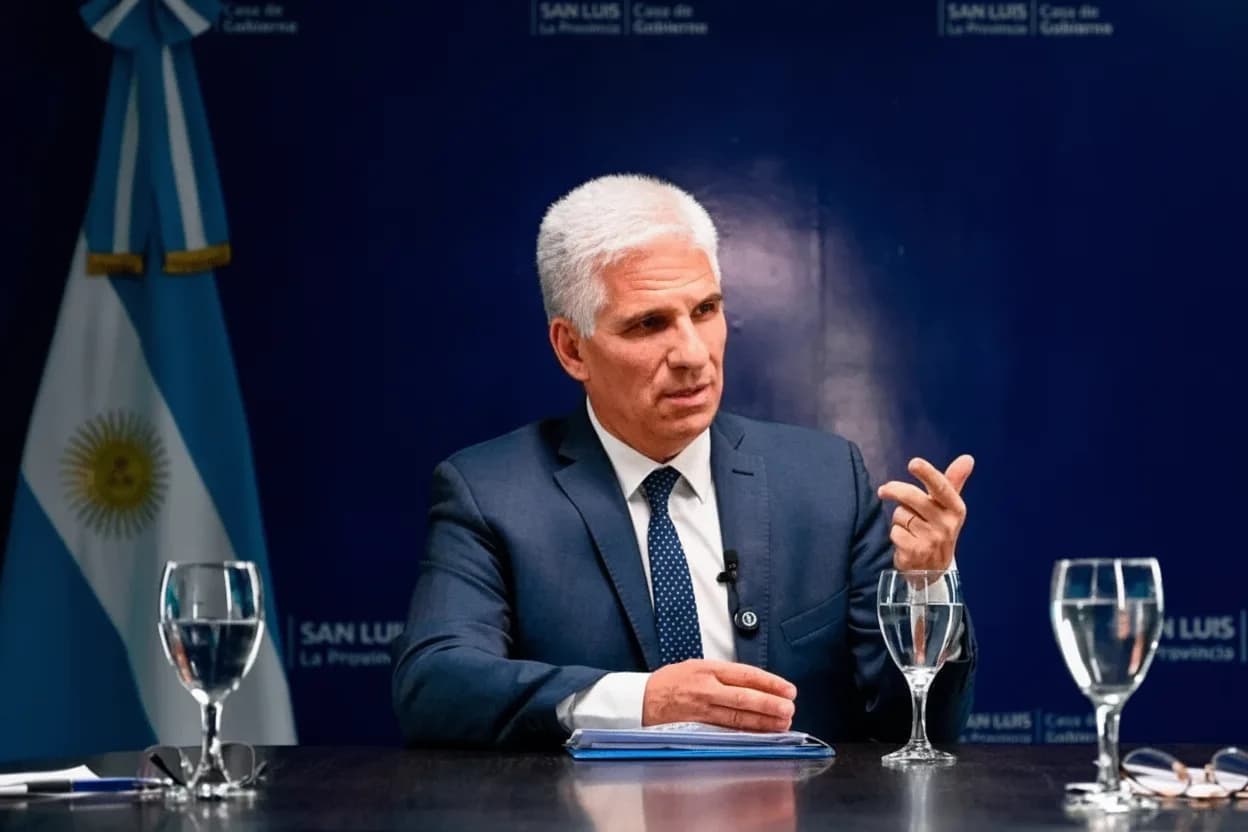
Gobernador Claudio Poggi.

La administración provincial ha elevado a la Legislatura una propuesta denominada “Programa de Desendeudamiento y de Incentivo al Consumo Familiar”. El objetivo central es regularizar la situación económica de las familias puntanas y estimular la actividad comercial mediante un esquema de ventajas fiscales otorgadas a las entidades financieras que faciliten condiciones de pago más accesibles.

La normativa consta de dos ejes principales: uno orientado al saneamiento de deudas morosas y otro diseñado para potenciar las compras en negocios de la región. El Ejecutivo sostiene que, al reducir el peso de las cuotas y flexibilizar los plazos, las familias recuperarán liquidez, lo que derivará en un mayor consumo interno y un impulso positivo para la economía de San Luis.

El proyecto se estructura en 21 artículos y detalla los siguientes puntos clave:

1. Alcance de la medida: La iniciativa está dirigida a personas con domicilio en San Luis que mantengan deudas como consumidor final con bancos, empresas de crédito, fintechs o cualquier entidad autorizada por el BCRA. Para ser elegibles, las obligaciones deben tener una mora superior a los tres meses al momento de promulgarse la ley.

2. Propuestas de las entidades: Las instituciones que decidan participar deberán mejorar las condiciones actuales del mercado. Esto incluye ofrecer quitas sobre el capital o intereses, aplicar tasas más bajas, otorgar períodos de gracia, permitir la unificación de deudas y bonificar el cumplimiento en los pagos.
3. Requisitos para los planes: Los acuerdos deben garantizar un domicilio ininterrumpido del deudor en la provincia de al menos dos años. Asimismo, los planes deben extenderse por un plazo mínimo de 24 meses, incluir al menos dos meses de gracia y asegurar que la cuota no exceda el 30% de los ingresos familiares. Además, no se podrán aplicar gastos administrativos ni comisiones por el otorgamiento del plan, y las entidades deberán actualizar el historial crediticio del cliente tras la refinanciación.

4. Exenciones impositivas: Para fomentar la participación, el Gobierno provincial podrá eximir a las entidades del pago del Impuesto sobre los Ingresos Brutos y de Sellos en las operaciones vinculadas a estos planes. Estos beneficios serán otorgados mediante decreto tras una evaluación del cumplimiento de los requisitos.

5. Formación obligatoria: Como contrapartida, las entidades deberán ofrecer capacitaciones gratuitas centradas en la planificación financiera familiar y la prevención de futuros sobreendeudamientos.

6. Estímulo al consumo local: Las entidades también podrán sumarse a un segundo programa enfocado en incentivar el gasto. Mediante descuentos, reintegros o tarjetas prepagas, se buscará dinamizar el comercio local con promociones que superen las ofertas promedio del último año.

7. Inversión en promociones: El monto destinado a estas promociones deberá equivaler, como piso, a los impuestos provinciales pagados por la entidad en los dos meses previos a su adhesión, con un tope de hasta los 12 meses anteriores.

8. Crédito fiscal: Se otorgará un crédito fiscal del 25% sobre lo efectivamente destinado a los beneficios de consumo. Este crédito será intransferible y servirá exclusivamente para cancelar obligaciones tributarias ante el fisco provincial.

9. Comunicación institucional: Las entidades estarán obligadas a difundir la participación del Gobierno de San Luis en sus campañas publicitarias y promociones, bajo riesgo de perder los beneficios fiscales otorgados si omiten esta obligación.

10. Penalidades por incumplimiento: En caso de detectarse irregularidades o falsedad en la información proporcionada, el beneficio caducará de manera automática, obligando a la entidad a reintegrar los impuestos no pagados junto con los intereses y sanciones correspondientes.

11. Autoridad de control: El ministerio de Hacienda e Infraestructura Pública será el organismo encargado de auditar la implementación del programa. La ley tendrá una duración de un año desde su publicación en el Boletín Oficial, con posibilidad de ser prorrogada por el Poder Ejecutivo.

Más noticias

Estamos haciendo -Salud