Saltar al contenido
La Voz de Cuyo main
Septiembre Conexión
San Luis

La Cámara de Diputados dio media sanción a la iniciativa de desendeudamiento familiar impulsada por el gobernador Poggi

Con mayoría legislativa, se aprobó el proyecto que establece un sistema de refinanciación para deudores de entidades financieras, fintechs y empresas de servicios públicos provinciales. La norma incluye además incentivos para fomentar el consumo local.

Por Redacción
Diputados aprobó plan de desendeudamiento familiar impulsado por Poggi.

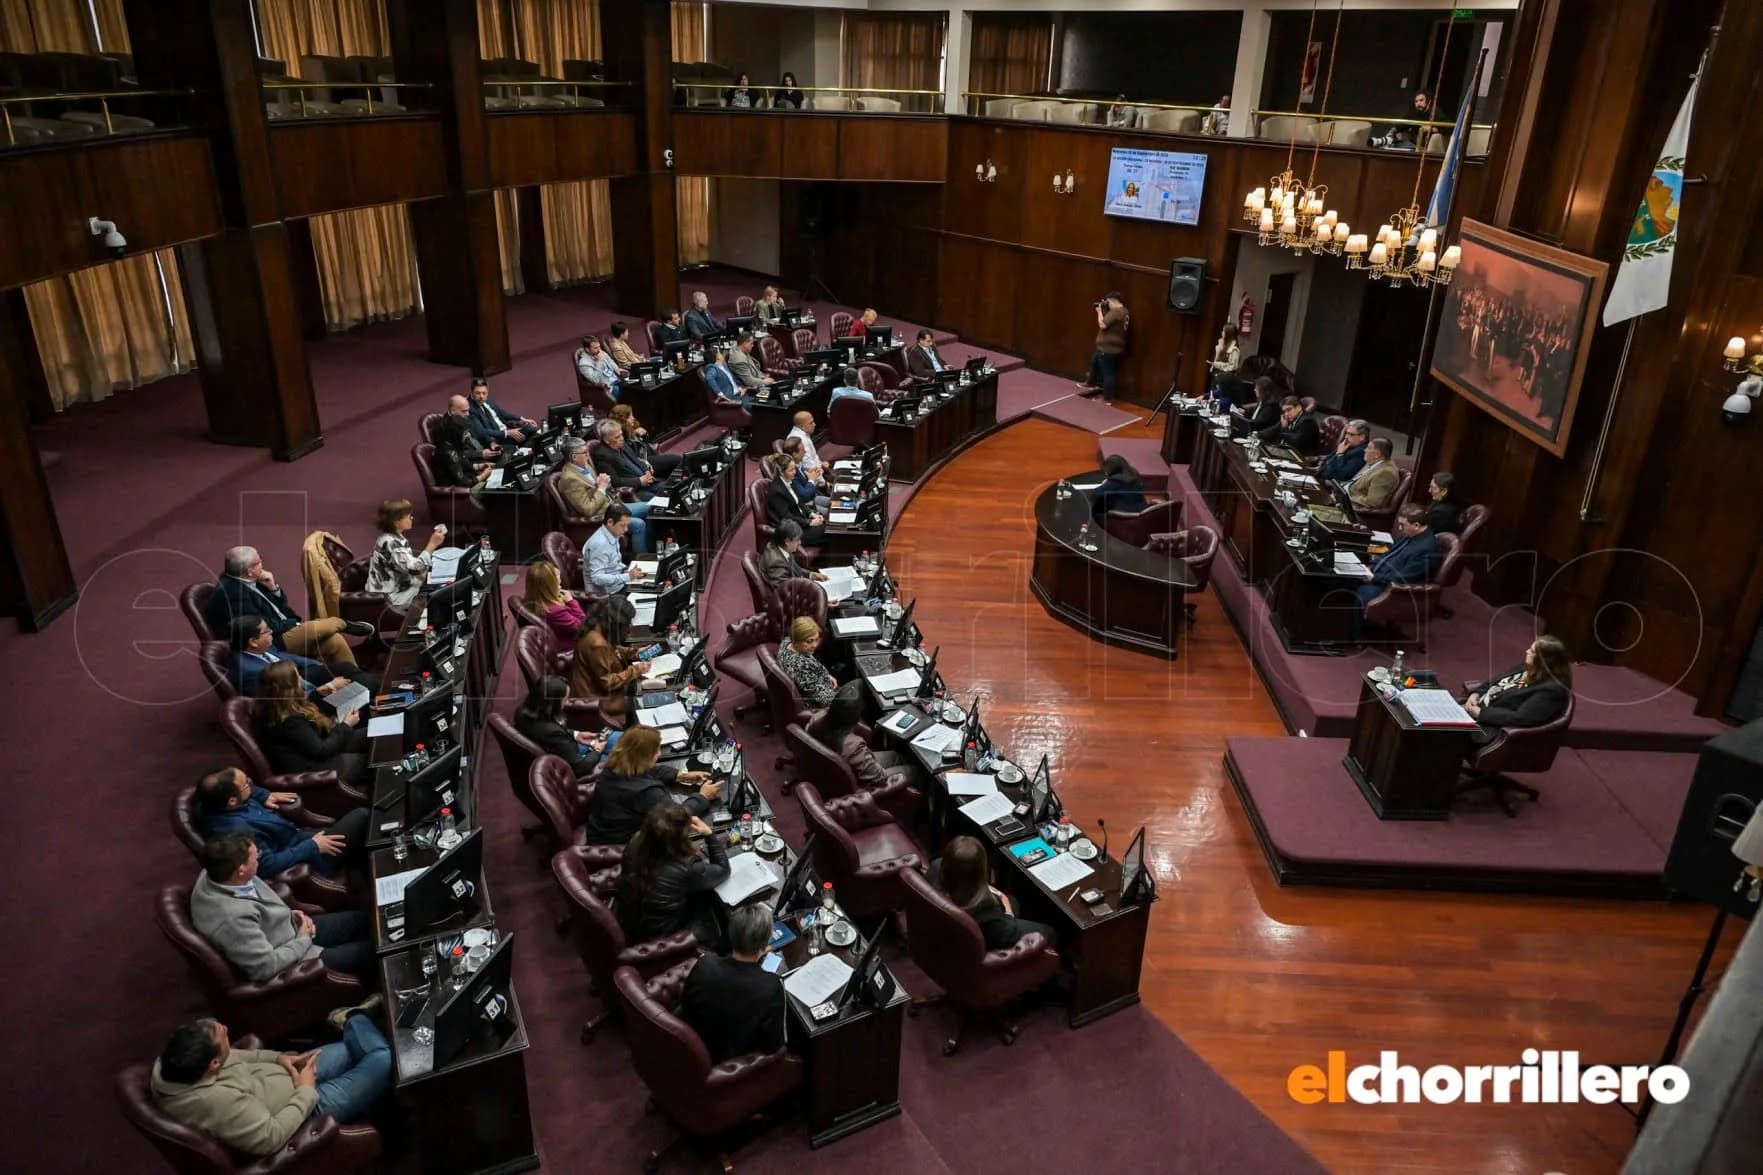
La iniciativa enviada por Claudio Poggi, denominada “Programa de Desendeudamiento y de Incentivo al Consumo Familiar”, obtuvo luz verde en primera instancia por parte de la Cámara de Diputados durante la jornada del miércoles.

El despacho que logró la aprobación contó con 30 votos favorables de los bloques de Ahora San Luis y sus aliados, mientras que la oposición nucleada en el Frente Justicialista aportó nueve votos en contra.

La propuesta fue debatida previamente en la Comisión de Finanzas, Obras Públicas y Economía, instancia donde recibió aportes del sector privado y gremial, resultando en ajustes sobre su alcance original antes de llegar al recinto.

El plan otorga beneficios tributarios a aquellas entidades crediticias que formalicen convenios de refinanciación con condiciones ventajosas para aquellos ciudadanos que mantienen deudas impagas.

La propuesta se estructura en dos ejes: el primero busca el alivio de las deudas familiares, mientras que el segundo procura estimular la actividad comercial provincial a través de descuentos, reintegros, promociones y otros beneficios similares.

En comparación con el texto enviado inicialmente por el Poder Ejecutivo, el dictamen aprobado introdujo cambios en el artículo sexto. Inicialmente, este apartado permitía unificar deudas de distintos entes, pero la redacción final fue extendida.

Se añadió la facultad de integrar en este sistema de refinanciación los saldos adeudados por los consumidores en servicios públicos bajo jurisdicción provincial, como es el caso de Edesal, quedando sujeto a las definiciones de la futura reglamentación.

Diputada Eugenia Gallardo. (Foto: Marcelo Lacerda).

Eugenia Gallardo, titular de la comisión y representante de Ahora San Luis, describió la medida como un instrumento “novedoso” y “ambicioso” diseñado para atender la compleja coyuntura económica provincial y nacional.

“Esta propuesta alcanza a todas las familias, ya sean empleados públicos, privados, independientes, nacionales, provinciales o municipales. Buscamos aliviar los compromisos financieros de los hogares mediante condiciones más favorables que las ofrecidas habitualmente por el sector financiero”, subrayó la legisladora.

Gallardo resaltó la inclusión de un periodo de gracia de dos meses y destacó que los planes permitirán reducir los costos efectivos, otorgando a las familias mayor margen para reorganizar su economía personal.

Originalmente, el proyecto definía como sujetos alcanzados a las entidades financieras, prestamistas no financieros, empresas de tecnología financiera y otras organizaciones autorizadas por el Banco Central para realizar operaciones de crédito.

Los fundamentos de la ley señalan que disminuir el peso de las cuotas mensuales permitirá a las familias recuperar liquidez y capacidad de maniobra.

El articulado establece que el beneficio aplica para morosidades superiores a tres meses, con planes que deben ofrecer un plazo mínimo de 24 meses y cuyas cuotas no excedan el 30% del ingreso familiar total.

La Tasa Nominal Anual tiene como techo la Tasa Mayorista de Argentina (Tamar) sumada a 10 puntos porcentuales, prohibiéndose expresamente el cobro de comisiones, gastos administrativos u honorarios extras por la gestión.

Durante su intervención, Gallardo también recordó que el proyecto incentiva el consumo mediante un crédito fiscal del 25%, una propuesta que se trabajó en conjunto con los sectores comerciales durante el paso por comisión.

La votación final. (Foto: Marcelo Lacerda).

Como requisito, las entidades adherentes deberán brindar capacitaciones gratuitas sobre educación financiera y administración hogareña. El texto habilita al Poder Ejecutivo a otorgar exenciones en los impuestos de Sellos e Ingresos Brutos para las operaciones comprendidas en los convenios.

“Es un plan claro y operativo para aliviar el bolsillo. Destaco el compromiso del Gobierno provincial para brindar respuestas concretas a las familias, algo que pocas provincias están implementando”, enfatizó la diputada.
Desde el albertismo, que presentó un despacho en minoría, cuestionaron la iniciativa oficial. Gallardo rechazó esas críticas señalando que el dictamen opositor contenía errores técnicos y pretendía invadir competencias federales del Banco Central.

“Intenta generar un marco legal que colisiona con las normativas nacionales y el Banco Central. Proponen regulaciones sobre usura que escapan a las facultades provinciales”, argumentó.

Carlos “Charly” Pereira, del bloque Ahora San Luis, reforzó la defensa del proyecto destacando la solidez técnica y legislativa de la mayoría frente a lo que calificó como una propuesta meramente “populista y mediática”.

El debate contó con la participación de diversos legisladores: Víctor Moriñigo, Marisa Patafio, Maia Loredo, Ivana Ricca, Walter Córdoba, Nicolás González Ferro, Cristian Gurruchaga, Carlos González D’alesandro y los representantes del bloque Frente Justicialista, Lucas Caymes, Silvia Sosa Araujo, María José Zanglá, Darío Neira y Cristian Alcaraz.

Tras la media sanción, la propuesta fue girada a la Cámara de Senadores, donde deberá ser tratada para completar su proceso legislativo.

Detalles del proyecto

1. ¿Quiénes podrán acceder?

El programa se dirige a personas humanas que residan en San Luis y mantengan deudas como consumidores finales.

Abarca obligaciones con bancos, proveedores financieros, fintechs y demás entidades autorizadas por el Banco Central.

Para ingresar, la mora debe ser mayor a tres meses, mientras que el tope máximo del monto será definido reglamentariamente.

La consolidación, según el artículo 6, también incluye deudas de servicios públicos de competencia provincial.

2. ¿Qué deberán ofrecer las entidades?

Las empresas deben presentar propuestas de pago con condiciones más competitivas que las habituales del mercado.

Se contemplan quitas de capital, menores tasas, plazos más largos, periodos de gracia o bonificaciones por puntualidad, además de la posibilidad de unificar deudas.

3. Parámetros mínimos de las refinanciaciones

El artículo 7 exige al deudor al menos dos años de residencia en la provincia. Los planes deben ser de al menos 24 meses, con dos meses de gracia.

La tasa anual no puede superar la Tamar más 10 puntos y la cuota debe ser menor al 30% del ingreso familiar.

Las entidades deben actualizar los registros de morosos tras el acuerdo y no podrán cobrar gastos extras. El Poder Ejecutivo podrá ajustar estos parámetros según cambie la situación económica.

4. Beneficios impositivos para las entidades

La Provincia puede eximir de Ingresos Brutos y Sellos los contratos y actos relacionados con estos planes.

La exención de Ingresos Brutos tiene un plazo de un año. El beneficio no es automático; debe gestionarse ante la autoridad de aplicación y aprobarse por decreto.

El fin es trasladar el ahorro fiscal a mejores condiciones financieras para las familias.

5. Capacitación financiera obligatoria

Las instituciones deben brindar programas gratuitos de educación financiera y prevención del sobreendeudamiento para poder acceder a los beneficios fiscales.

6. Un segundo programa para impulsar el consumo

El plan de Incentivo al Consumo Familiar invita a las entidades adheridas a generar promociones, descuentos y beneficios especiales para los consumidores locales.

Las promociones deben representar una mejora real respecto a lo ofrecido por la entidad en el último año.

7. Inversión en promociones

El artículo 11 establece un rango de recursos destinados a promociones: un mínimo equivalente a dos meses de impuestos provinciales devengados y un máximo de doce meses.

8. Crédito fiscal del 25%

Las entidades obtendrán un crédito fiscal intransferible del 25% de lo otorgado en promociones, el cual podrá utilizarse para el pago de impuestos provinciales. La habilitación se procesará de forma mensual según los beneficios efectivamente otorgados.

9. Publicidad del Gobierno

Las entidades deben incluir la imagen del Gobierno de San Luis en toda la cartelería y publicidad relacionada con el programa. El incumplimiento puede derivar en la pérdida de los beneficios.

10. Sanciones por incumplimiento

Cualquier irregularidad o dato falso conllevará la pérdida automática de las exenciones fiscales, obligando a la entidad a abonar los tributos adeudados con sus respectivos intereses y multas.

11. Autoridad de control

El ministerio de Hacienda e Infraestructura Pública será el encargado de fiscalizar la implementación, evaluar las propuestas y dictar las normas necesarias para la aplicación de la ley.

Más noticias

Prevención de Incendios - Parte 2