Las quejas contra bancos, emisoras de tarjetas de crédito y billeteras digitales crecieron un 51% respecto del año pasado en la provincia de San Luis. La Defensoría del Pueblo detalló que los motivos más frecuentes son los engaños por teléfono e internet, el peso excesivo de las deudas y las trabas para ingresar a planes de refinanciación. A eso se agregan los reclamos por asistentes automáticos que contestan siempre lo mismo, menús telefónicos sin flexibilidad y la imposibilidad de dar con alguien que atienda el caso puntual.
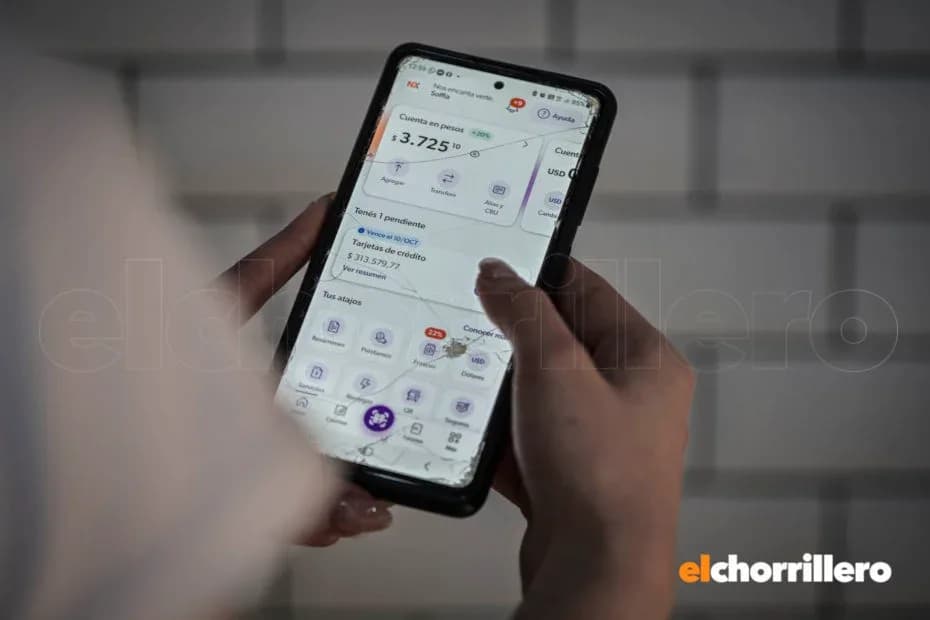
El fenómeno se repite en todo el país. El sondeo "Principalidad Bancaria en Argentina", realizado por Stefanini Group junto a Ecglobal entre 1.500 encuestados, arrojó que el 87% usa habitualmente la app de su banco principal, aunque el 73% choca con dificultades cuando intenta resolver un problema por vías digitales.
Los inconvenientes más mencionados son la gran cantidad de pasos que exige cada trámite, la falta de respuesta frente a emergencias y tener que volver a empezar la gestión cada vez que se cambia de canal de atención.
“Ocurre con frecuencia que los usuarios se encuentran con sus cuentas bancarias o billeteras bloqueadas o necesitan plantear esquemas de pago acordes a su realidad socioeconómica; frente a estas urgencias, los canales automatizados y las respuestas predeterminadas resultan completamente ineficaces para brindar una solución real”, señaló a El Chorrillero Julia Moyano Mendoza, coordinadora general de la Defensoría del Pueblo de San Luis.
La funcionaria remarcó que muchas veces las personas ni siquiera logran arrancar el trámite, ya sea por miedo, por desconfianza o porque no están habituadas a los asistentes virtuales. El trato impersonal aparece como una de las mayores barreras: los sistemas reiteran datos, los menús telefónicos no prevén casos urgentes y es casi imposible acceder a alguien que escuche y entienda el problema.
El estudio nacional también observó que en escenarios de fuerte impacto emocional —como precisar un crédito con urgencia, detectar un gasto no reconocido o ver bloqueada una cuenta— las complicaciones van más allá de lo operativo. La incertidumbre y el nivel de confianza en las entidades financieras pesan en la experiencia del cliente.
Entre los grupos más expuestos se encuentran las personas mayores, a quienes la normativa califica como “consumidores hipervulnerables” por las barreras que implica la brecha digital y el escaso manejo de las herramientas tecnológicas.
Con el fin de acompañarlos, la Defensoría forma parte del Consejo de Protección Financiera del Adulto Mayor y dicta talleres de formación y prevención en materia de delitos informáticos y estafas virtuales.
Sobreendeudamiento y prácticas abusivas de cobranza
El acumulado de deudas constituye otro de los grandes motivos de consulta. En los cuadros más críticos, los débitos automáticos se llevan casi todo el sueldo, mientras que las opciones de refinanciación llegan con condiciones imposibles de sostener para los hogares.
“Muchos usuarios acuden a la institución porque no pueden hacer frente a las cuotas que les cobran y, al intentar buscar una refinanciación, se encuentran con condiciones y tasas de interés sumamente altas que resultan inalcanzables para las posibilidades económicas reales de las familias”, apuntó Moyano Mendoza.
La coordinadora puso el foco además en los modos abusivos de las cobranzas extrajudiciales. Hay entidades financieras que transfieren o venden sus créditos en mora a estudios jurídicos o agencias del rubro, que luego proponen planes de pago muy difíciles de sostener.