Saltar al contenido
La Voz de Cuyo main
DPIP 2026
San Luis

Impulsan en San Luis una ley que habilite a personas endeudadas a presentarse en la Justicia y renegociar quitas y plazos

El proyecto propone crear la figura de insolvencia del consumidor para que quienes no pueden afrontar sus compromisos acrediten sus ingresos ante un juez y acuerden nuevas condiciones de pago con bancos, financieras, comercios y tarjetas de crédito.

Por Redacción
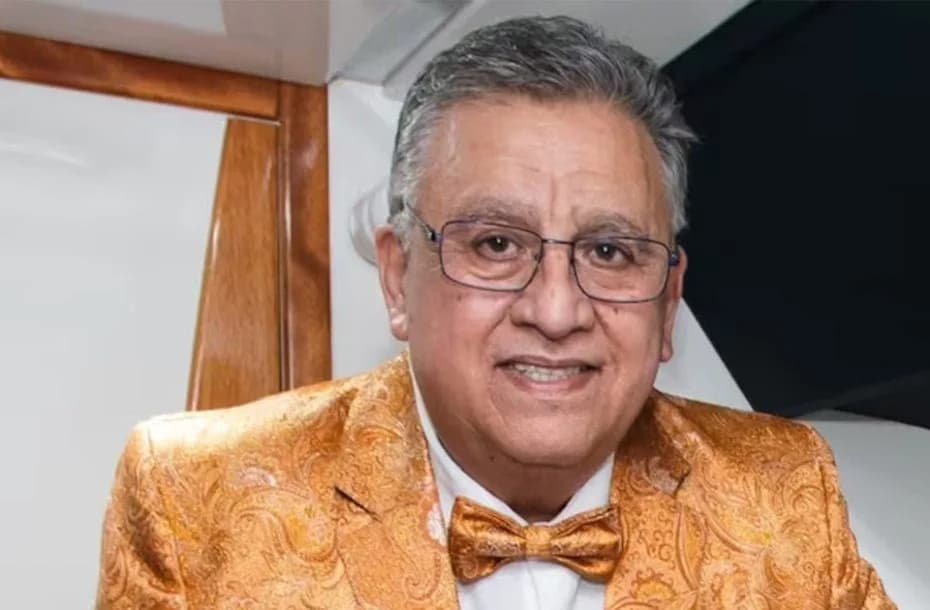
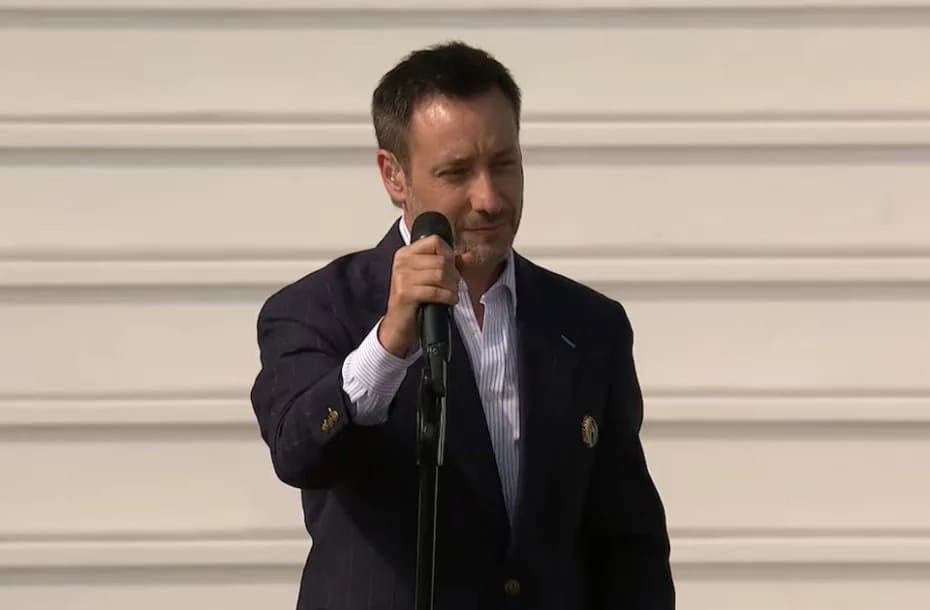
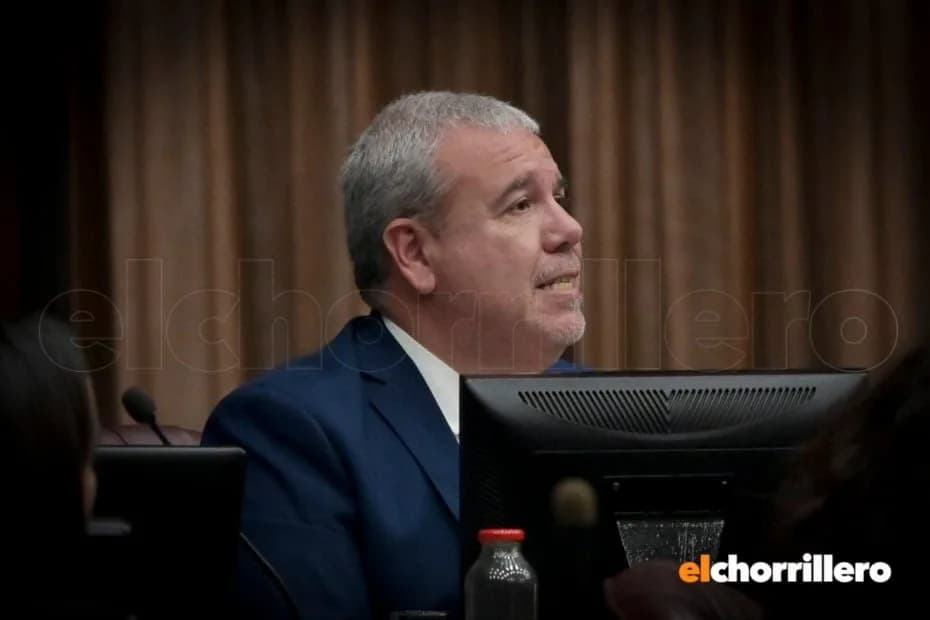
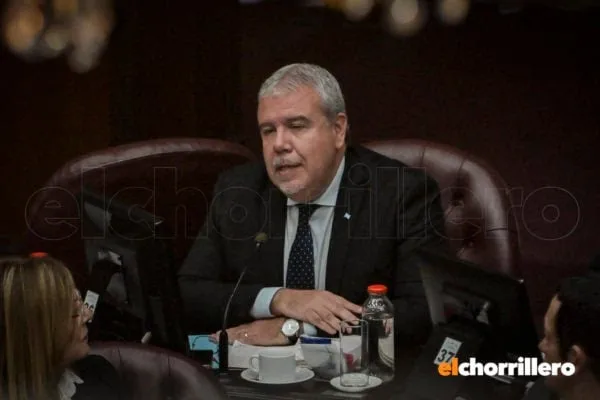
Diputado,Víctor Moriñigo.

El proyecto propone crear la figura de insolvencia del consumidor para que quienes no pueden afrontar sus compromisos acrediten sus ingresos ante un juez y acuerden nuevas condiciones de pago con bancos, financieras, comercios y tarjetas de crédito.

Que alguien superado por una acumulación de obligaciones pueda recurrir a los tribunales para definir cuánto está realmente en condiciones de abonar, conseguir que le perdonen intereses o estirar los vencimientos es el eje de una iniciativa que empezó a delinearse en la Cámara de Diputados puntana. El autor es el legislador por el departamento Pueyrredón, Víctor Moriñigo, quien pretende sumar la figura de la insolvencia del consumidor al marco normativo provincial como salida para quienes atraviesan un cuadro económico que les impide cumplir con sus deudas.

Ante El Chorrillero, Moriñigo contó que la idea nació de un planteo que le acercaron miembros del Consejo Profesional de Ciencias Económicas, con los que viene redactando un borrador. El texto prevé reformar el Código Procesal Civil y Comercial de la provincia para crear un trámite que les permita a las personas humanas resolver sus pasivos a través de un esquema tomado de los concursos preventivos que hoy rigen para las empresas.

El planteo apunta a que un consumidor con deudas originadas en compras, créditos y otros gastos corrientes, que ya no cuente con ingresos suficientes para cubrirlas todas, pueda presentarse por voluntad propia ante un magistrado, exponer su cuadro patrimonial e iniciar una ronda de negociación con quienes le reclaman el dinero.

Durante ese trámite se revisarían sus entradas, su patrimonio y el monto global de lo adeudado. Con control judicial y la actuación de un síndico —un profesional en ciencias económicas— se determinaría qué porcentaje de las obligaciones está en condiciones de cubrir y con qué modalidades. Entre las opciones figuran recortar los montos, eliminar intereses, extender los vencimientos o combinar distintas fórmulas de pago.

"Sería un andamiaje similar, idéntico diría yo, a lo que toma una empresa cuando se declara en insolvencia en la Ley de Concursos y Quiebras", graficó Moriñigo sobre el sentido de la propuesta.

El diputado precisó que la herramienta no abarcaría cualquier obligación, sino únicamente las generadas por consumo. Quedarían incluidas las deudas con bancos, entidades financieras, tarjetas de crédito, comercios y otros acreedores, siempre que puedan documentarse. En cambio, lo adeudado por juegos de azar estaría excluido de manera expresa.

Por ahora el texto transita una fase de estudio y de búsqueda de respaldo profesional. Ya existe un borrador y la intención es avanzar en las próximas semanas con consultas a sectores ligados al derecho y a la actividad económica.

Una salida para quienes ya no pueden afrontar sus compromisos
Moriñigo subrayó que la insolvencia del consumidor no debería leerse como una competencia de la Ley de Desendeudamiento Familiar —impulsada por el gobernador Claudio Poggi y sancionada por el Senado provincial el martes 20 de octubre—, sino como un instrumento complementario, pensado para cuadros de distinta intensidad.

El Programa de Desendeudamiento procura ordenar obligaciones mediante acuerdos de refinanciación en términos más convenientes que los que ofrece el mercado. Contempla rebajas de intereses, plazos más largos, períodos de gracia y cuotas ajustadas a lo que puede pagar cada familia que cumpla los requisitos.

La iniciativa de Moriñigo, en cambio, arranca de otro punto de partida: el de alguien que ya no halla una salida posible en las tratativas comunes con bancos, financieras o comercios y requiere un ámbito más abarcativo para reordenar todo su pasivo.

"Yo la veo complementaria a la Ley de desendeudamiento que envió el Gobierno", afirmó el legislador, y precisó que la nueva figura apunta a un escenario "un paso más grave", donde refinanciar por las vías habituales se vuelve casi imposible.

El diputado lo ilustró con un caso concreto: "Sería que una persona llegue ante un juez y exponga cuánto gana, qué bienes posee y cuánto debe. De esa manera dejará en claro que su dinero actual no alcanza para pagar a todos sus acreedores. A partir de esa presentación, se abriría una instancia formal para determinar cómo afrontar esas deudas y cómo llegar a un acuerdo".

"Ante el juez, la persona dirá 'Yo tengo este activo, gano esta plata y tengo toda esta deuda para hacerle frente. Les aviso que a todos no les voy a poder pagar", sintetizó al describir el supuesto que abarca la norma proyectada.

Diputado,Víctor Moriñigo. (Foto Marcelo Lacerda)

Bajo ese criterio, el procedimiento no se agotaría en una tratativa suelta con una sola entidad financiera. La idea es que ingresen al expediente todos los acreedores del consumidor, siempre que las deudas estén respaldadas por documentación.

Bancos, financieras, comercios y tarjetas, en una negociación conjunta

Un punto clave del proyecto es hasta dónde llegaría respecto de los acreedores. La intención es que el trámite abarque las distintas obligaciones de consumo asumidas por una persona, sin reducirse al circuito bancario clásico. "Esto abarca cualquier acreedor que vos tengas, o sea, a cualquier persona a la cual vos le debas, mientras que la otra persona pueda acreditar que vos le firmaste algo", indicó Moriñigo.

En un proceso de ese tipo podrían pactarse reducciones del capital adeudado, lapsos de espera antes del primer pago o calendarios de cancelación más prolongados. También podrían mezclarse variantes, según lo que permita la economía del deudor.

La presencia del juez y del síndico serviría para encauzar el trámite bajo pautas fijadas de antemano. El objetivo es que la solución no quede librada a la decisión de una empresa de otorgar o no una refinanciación, sino que exista un canal legal disponible para quien pruebe que está en estado de insolvencia.

El legislador remarcó que la propuesta no implica que el Estado provincial asuma deudas privadas. "La idea es crear un procedimiento para que el propio deudor pueda afrontar sus compromisos en condiciones compatibles con su situación patrimonial, bajo acuerdos que involucren a quienes tienen derecho a cobrar", señaló.

El espejo mendocino y su traslado a la provincia

Entre sus fundamentos, Moriñigo resalta que no se trata de una ocurrencia sin precedentes. Recordó que Mendoza ya sancionó una norma de orientación parecida, al reformar su Código Procesal Civil y Comercial para habilitar que las personas físicas accedan a un tratamiento modelado sobre el régimen de concursos y quiebras.

Ese caso funciona como guía para lo que se elabora en San Luis. La idea es examinar la experiencia vecina y adecuar sus contenidos a la normativa local, con los cambios que hagan falta para poner en marcha un proceso de insolvencia del consumidor. "Lo más auspicioso de esto es que no es un invento puntano", remarcó el diputado sobre el antecedente mendocino.

El paso siguiente será reunirse con referentes del Colegio de Abogados de San Luis. La consulta busca incorporar la visión de quienes se desempeñan en el ámbito judicial y pueden aportar precisiones sobre el procedimiento, su alcance y las condiciones para aplicarlo.

Más noticias

DPIP 2026