Saltar al contenido
La Voz de Cuyo main
DPIP 2026
San Luis

Hacienda detalló ante los bancos cómo funcionará el plan de Desendeudamiento Familiar e Incentivo al Consumo

María Eugenia Sosa Herrera repasó con los gerentes bancarios la letra chica de la ley, las condiciones para sumarse y las exenciones impositivas previstas. Cada entidad deberá ahora armar su propia propuesta de refinanciación, con condiciones más favorables para las familias de San Luis.

Por Redacción
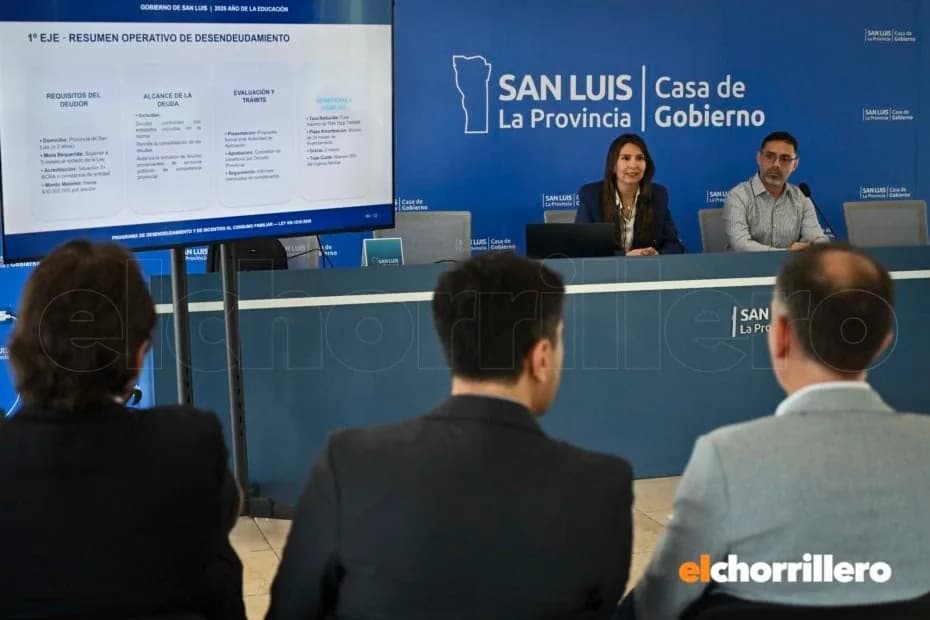
La ministra de Hacienda e Infraestructura Pública, Eugenia Sosa Herrera expuso los detalles del plan a los gerentes de bancos.

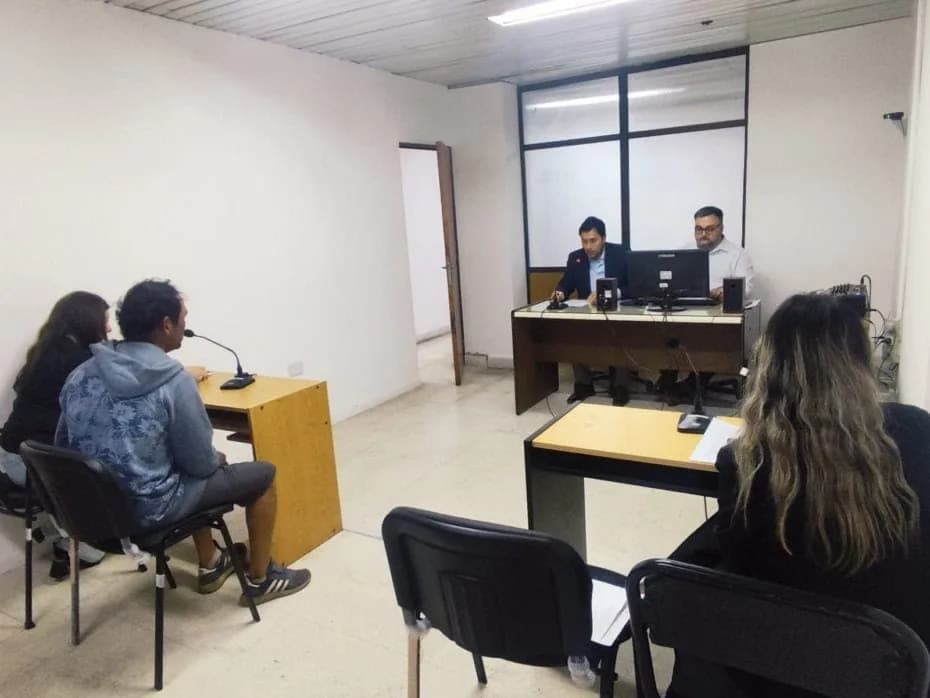
La Ley de Desendeudamiento Familiar empezó a ponerse en marcha. La titular del Ministerio de Hacienda e Infraestructura Pública, María Eugenia Sosa Herrera, encabezó este mediodía en Casa de Gobierno un encuentro con los gerentes de los bancos que operan en territorio provincial, ante quienes desarrolló el contenido de la nueva norma y los términos bajo los cuales podrán sumarse. Participaron delegados del Banco de la Nación Argentina, Banco Macro, Banco Supervielle, Banco Hipotecario, Banco Santander, Banco Columbia, Banco Galicia, BBVA, ICBC, Banco Supervielle, Banco Patagonia, Banco Comafi, Banco Credicoop y Banco de La Pampa.

La convocatoria buscó informar al sector financiero sobre el mecanismo que fija la ley, sancionada hace poco por la Legislatura y que transita las etapas finales de su reglamentación. Mediante una presentación en PowerPoint, la ministra repasó las exigencias que deberán cumplir las instituciones, las obligaciones que asumirán y las ventajas impositivas que obtendrán a cambio de brindar mejores opciones de refinanciación a sus clientes.

El espacio también habilitó un ida y vuelta en el que los gerentes formularon preguntas sobre diversos puntos del programa y su instrumentación. De aquí en más, cada banco tendrá que estudiar las pautas fijadas y diseñar una propuesta propia, que deberá presentar ante el Ministerio de Hacienda para su análisis. Las primeras carpetas comenzarán a recibirse la semana que viene.

Una vez concluida la reunión, Sosa Herrera valoró la respuesta a la convocatoria y aseguró que las entidades ya disponen de todos los datos para avanzar con sus planes.

“Fue un encuentro muy productivo porque les pusimos en conocimiento la ley que ya tenemos sancionada, tanto de desendeudamiento familiar como de incentivo al consumo, y les contamos cuáles son los requisitos y cómo es la operatoria”, señaló la ministra.

En esa línea, subrayó que la provincia ya está lista para empezar a recibir las ofertas de las entidades crediticias. “Ya podemos recibir los primeros proyectos”, indicó.

La funcionaria insistió en que lo esencial será que las nuevas condiciones impliquen una mejora real frente a lo que hoy ofrecen las entidades. No alcanza con estirar una deuda o cambiar su forma de pago: el objetivo es crear un escenario que devuelva capacidad económica a las familias y les permita cumplir sus compromisos con cuotas más accesibles.
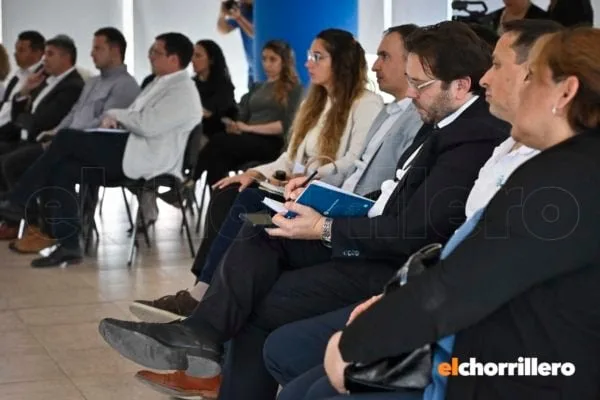
Representantes de bancos. (Foto Marcelo Lacerda)
“Justamente tienen que mejorar los planes de financiación que tienen en este momento vigentes. En cuanto a tasas, quitas, cuotas, todo lo que beneficie a las familias que tengan endeudamiento”, puntualizó Sosa Herrera, acompañada por el Director de Recursos y Finanzas, Javier Pérez.

Qué deberán ofrecer los bancos

Según la ley, podrán adherirse al programa bancos, proveedores no financieros de crédito, firmas de tecnología financiera y demás instituciones autorizadas a otorgar préstamos que presenten una propuesta superadora.

Los destinatarios serán personas humanas con domicilio en San Luis que registren deudas de consumo con más de 3 meses de mora, contados desde la fecha de sanción de la norma. La reglamentación establece un tope de endeudamiento de hasta 30 millones de pesos.

Los planes podrán incluir quitas de capital e intereses, baja de tasas, ampliación de los plazos de amortización, períodos de gracia y bonificaciones por pago en término. Asimismo, se habilita la unificación de distintas obligaciones, aun cuando provengan de entidades diferentes.

La norma también establece pisos obligatorios para las refinanciaciones: el plazo de amortización no podrá ser menor a 24 meses y deberá preverse un período de gracia de al menos dos meses.

Otro punto relevante es la prohibición de cobrar gastos administrativos, comisiones u honorarios vinculados al otorgamiento de la refinanciación.

Respecto de las condiciones personales, quienes quieran acceder deberán demostrar residencia continua en San Luis por un mínimo de 2 años al momento de sancionarse la ley.

Durante el encuentro, el Ministerio de Hacienda detalló además el paquete de incentivos fiscales que el Gobierno provincial dispuso para alentar la participación de los bancos.

La ley habilita al Poder Ejecutivo a liberar a bancos y financieras del pago del Impuesto sobre los Ingresos Brutos y del Impuesto a los Sellos sobre los ingresos, operaciones, actos, contratos e instrumentos que surjan de los planes de refinanciación.

En Ingresos Brutos, la exención podrá regir por 1 año a partir de la firma del acuerdo. No obstante, no se otorgará de manera automática: cada entidad deberá presentar su proyecto —que evaluará el Ministerio de Hacienda— y necesitará la aprobación por decreto del Poder Ejecutivo.

Gerenta del Banco Patagonia, Natalia Mariana Distéfano. (Foto Marcelo Lacerda)

El propósito es que la reducción de impuestos para las financieras se traduzca directamente en lo que reciban los deudores: tasas más bajas, quitas, plazos más largos y cuotas acordes a la capacidad de pago de cada familia.

A la vez, la norma suma una exigencia ligada a la educación financiera. Las entidades que aspiren a los beneficios deberán asumir el compromiso de dictar capacitaciones gratuitas para sus clientes, con contenidos vinculados a la planificación de las finanzas personales y familiares.

Al respecto, Sosa Herrera comentó que durante la reunión varias entidades mostraron interés en impulsar propuestas educativas. “Hay algunos bancos que ya están trabajando en esto de la educación financiera y justamente la ley exige que uno de los requisitos que deben cumplir las entidades es trabajar en educar financieramente a todos aquellos que sean tomadores de préstamos”, explicó.

Más noticias

DPIP 2026